comdirect

Screenshots
Details
- Bewertung
- 4,3
- Version
- 26.0.0
- Entwickler
- comdirect – eine Marke der Commerzbank AG
Wer seine Finanzen im Haushalt organisiert, kennt das kleine, aber lästige Problem: Eine Person bezahlt etwas, die andere möchte den Kontostand prüfen, später muss eine Überweisung raus und am Ende liegen Informationen über mehrere Apps, Nachrichten und Notizen verteilt. Ich habe die comdirect Finanz-App genau unter diesem Gesichtspunkt betrachtet. Sie richtet sich nicht an einen anonymen „Durchschnittsnutzer“, sondern an Menschen, die Bankgeschäfte regelmäßig am Smartphone erledigen und dabei klare Grenzen zwischen persönlichem Konto, gemeinsam geplanten Ausgaben und bloßer Abstimmung brauchen.
Die App ist kostenlos und gehört in die Kategorie der Finanz-Apps. Entwickelt wird sie von comdirect – eine Marke der Commerzbank AG. Im Alltag wirkt sie vor allem dann sinnvoll, wenn ich meine Bankgeschäfte direkt erledigen möchte, statt für jede Überweisung zum Computer zu wechseln. Die aktuelle Version 26.0.0 läuft auf Geräten ab iOS oder Android 9. Der Eindruck aus der Nutzung ist insgesamt modern und zweckmäßig, aber nicht völlig frei von den typischen Hürden einer Banking-App: Sicherheit, Anmeldung und Kontogrenzen sind wichtiger als ein besonders lockerer Bedienfluss.
So funktioniert die App im gemeinsamen Haushaltsalltag
Ein realistischer Ablauf zwischen Einkauf, Rechnung und Überweisung
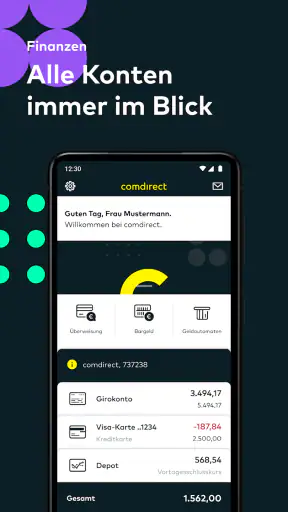
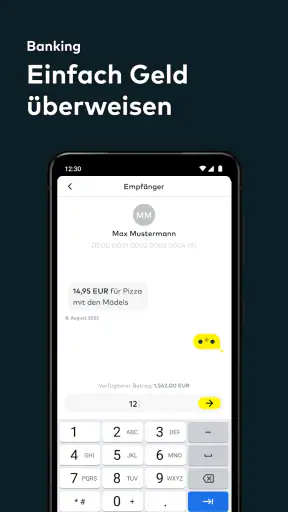
Ein typischer Abend im Haushalt sieht ungefähr so aus: Ich prüfe nach dem Einkauf, ob die Abbuchung bereits sichtbar ist, gleiche eine Rechnung ab und überweise anschließend einen Betrag an eine andere Person. Mit der comdirect Finanz-App kann ich solche Schritte an einem Ort erledigen, anstatt erst den Browser zu öffnen und mich durch eine klassische Online-Banking-Seite zu bewegen. Besonders praktisch ist dabei die Chat-Überweisung, die im Mittelpunkt des aktuellen App-Auftritts steht.
Der Vorteil liegt nicht darin, dass eine Überweisung plötzlich ohne Nachdenken passiert. Der Vorteil ist die direkte Verbindung zwischen Gespräch und Zahlungsvorgang. Wenn ich eine Zahlung aus einem Chat heraus vorbereite, muss ich weniger zwischen Nachrichten-App, Notiz und Banking wechseln. Trotzdem würde ich Empfängername, IBAN und Betrag immer noch bewusst kontrollieren. Gerade bei Haushaltsausgaben kann ein kleiner Zahlendreher sonst zu einer unangenehmen Suche führen.
Für ein Paar oder eine Wohngemeinschaft ist die App deshalb eher ein Werkzeug zur persönlichen Erledigung als ein gemeinsames Haushaltsbuch. Ich kann meine eigenen Bankgeschäfte über das Smartphone organisieren, aber daraus entsteht nicht automatisch ein gemeinsamer Blick auf alle Konten. Wer eine zentrale Übersicht über Miete, Strom, Einkäufe und Rücklagen erwartet, braucht zusätzlich eine abgesprochene Haushaltsliste oder eine dafür gedachte Budget-App.
Gemeinsam planen, ohne Konten zu vermischen
Diese Grenze halte ich für wichtig. Eine Banking-App sollte nicht so wirken, als seien alle Menschen im Haushalt automatisch berechtigt, jedes Konto zu sehen oder jede Zahlung auszulösen. Bei der Einrichtung und Nutzung bleibt daher entscheidend, welches Konto zur eigenen Anmeldung gehört und welche Bankgeschäfte man selbst durchführen darf. Die comdirect Finanz-App ersetzt keine Vollmacht und macht aus zwei getrennten Bankbeziehungen kein gemeinsames Konto.
In meinem Alltag würde ich sie so einsetzen: Ich bespreche mit meiner Partnerin den Betrag für eine gemeinsame Rechnung, öffne danach mein eigenes Banking und erledige die Zahlung aus meiner Sitzung heraus. Für die spätere Abstimmung notiere ich, was bereits bezahlt wurde. Das klingt weniger spektakulär als eine komplette Haushaltszentrale, ist aber verlässlicher, weil die Verantwortung klar bleibt. Gemeinsame Planung und persönliche Kontosicherheit sollten getrennt bleiben.
Wer dagegen nur wissen möchte, ob noch genug Geld für den Wocheneinkauf vorhanden ist, kann von der schnellen Kontoprüfung profitieren. Ich würde aber nicht empfehlen, das eigene Smartphone dauerhaft herumzureichen oder die Anmeldung für andere Personen offen zu lassen. Bei Finanzdaten ist Bequemlichkeit schnell zu viel Bequemlichkeit.
Chat-Überweisung: nützlich, aber kein Freifahrtschein
Die Chat-Überweisung ist die auffälligste Besonderheit der App. Sie passt zu Situationen, in denen ein Zahlungsvorgang direkt aus einer Unterhaltung heraus entsteht: Jemand erinnert an eine Rechnung, nennt einen Betrag oder bittet um eine Überweisung. Das kann den Ablauf verkürzen, weil die Zahlung nicht erst als völlig getrennte Aufgabe angelegt werden muss.
Mein praktischer Tipp wäre, vor dem endgültigen Absenden bewusst eine Pause einzulegen. Ich prüfe, ob der richtige Kontakt ausgewählt ist, ob der Betrag zum Gespräch passt und ob der Verwendungszweck später noch verständlich ist. Gerade weil ein Chat vertraut wirkt, kann man sich leichter von der lockeren Oberfläche ablenken lassen. Eine Zahlung bleibt aber eine Zahlung und sollte genauso sorgfältig behandelt werden wie im Browser.
Für wiederkehrende Haushaltskosten ist diese Funktion weniger entscheidend als für spontane Erstattungen. Bei einer monatlichen Miete oder einer festen Rechnung arbeite ich lieber mit einem klaren, wiedererkennbaren Ablauf. Für „Ich habe für uns eingekauft, kannst du mir deinen Anteil schicken?“ ist die Chat-Idee hingegen deutlich passender. Das ist ein konkreter Anwendungsfall, bei dem die App mehr bietet als eine bloße mobile Kopie des Online-Bankings.
Einrichtung und persönliche Grenzen
Beim ersten Einrichten einer Banking-App bin ich grundsätzlich vorsichtig. Ich plane Zeit für Anmeldung, Sicherheitsprüfung und die Verbindung mit dem eigenen Bankzugang ein, statt das zwischen zwei Terminen erledigen zu wollen. Die comdirect Finanz-App ist keine Anwendung, die ich auf einem gemeinsam genutzten Tablet einfach für alle Familienmitglieder einrichten würde. Der Zugang gehört zur jeweiligen Bankbeziehung, und diese sollte auf dem Gerät klar einer Person zugeordnet bleiben.
Das ist auch für Haushalte mit mehreren Smartphones relevant. Wenn zwei Erwachsene ihre eigenen Konten verwalten, sollte jeder die App mit seinem persönlichen Zugang verwenden. Für die gemeinsame Abstimmung genügt anschließend eine separate Liste oder ein Gespräch. So bleibt nachvollziehbar, wer eine Zahlung ausgelöst hat, ohne dass sensible Kontoinformationen unnötig auf einem Familiengerät auftauchen.
Auf einem eigenen, gesperrten Smartphone fühlt sich die App deutlich sinnvoller an. Ich kann kurz den Kontostand prüfen, eine Überweisung vorbereiten und danach die App wieder schließen. Auf einem Gerät, das Kinder oder Gäste regelmäßig verwenden, würde ich Banking dagegen nicht als dauerhaft zugängliche Anwendung behandeln. Die Altersfreigabe ab null Jahren beschreibt nicht, dass ein Kind selbstständig Finanzgeschäfte erledigen sollte; sie sagt lediglich etwas über die Einstufung der App aus, nicht über die passende Nutzung im Haushalt.
Was Eltern und Familien bei der Nutzung beachten sollten
Gerade bei jüngeren Familienmitgliedern ist eine klare Erklärung wichtiger als ein gemeinsamer Zugang. Ich würde Kindern zeigen, dass eine Banking-App persönliche Informationen enthält, aber nicht erlauben, aus Neugier Kontostände oder Zahlungsdetails zu öffnen. Wenn ein Kind beim Smartphone hilft, etwa beim Vorlesen einer Nachricht, sollte die eigentliche Anmeldung und Bestätigung bei der erwachsenen Kontoinhaberin oder dem Kontoinhaber bleiben.
Für Jugendliche kann die App interessant sein, wenn sie bereits ein eigenes Konto besitzen und schrittweise lernen sollen, Überweisungen zu verstehen. Ich würde dabei zuerst kleine, nachvollziehbare Vorgänge besprechen: Was ist der Empfänger? Warum braucht man einen Verwendungszweck? Woran erkenne ich, dass der Betrag stimmt? Die App kann den praktischen Rahmen liefern, ersetzt aber keine Einführung in den Umgang mit Geld.
Im gemeinsamen Haushalt ist außerdem Vertrauen nicht dasselbe wie vollständiger Zugriff. Auch zwischen Ehepartnern oder langjährigen Mitbewohnern kann es sinnvoll sein, persönliche Konten getrennt zu halten. Die comdirect Finanz-App unterstützt in meiner Einschätzung vor allem die eigenständige Verwaltung. Für eine gemeinsame Finanzplanung muss man daher zusätzlich Regeln festlegen: Wer bezahlt welche Rechnung, wie werden Erstattungen notiert und welche Zahlungen werden vorher abgesprochen?
Übersicht, Tempo und die kleinen Reibungspunkte
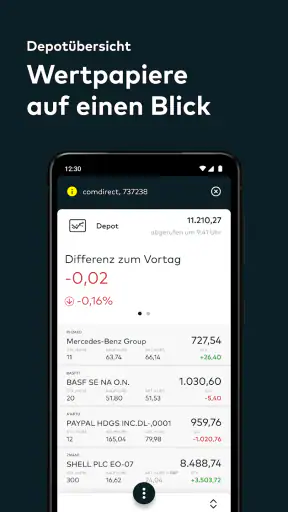
Was mir an einer mobilen Banking-App grundsätzlich gefällt, ist die Nähe zum tatsächlichen Alltag. Finanzentscheidungen entstehen oft nicht am Schreibtisch, sondern beim Einkaufen, unterwegs oder direkt nach einer Nachricht. Die comdirect Finanz-App bringt diese Situationen näher an den Zahlungsvorgang. Das spart nicht zwingend viel Zeit bei jeder einzelnen Überweisung, kann aber den Wechsel zwischen verschiedenen Anwendungen reduzieren.
Die Kehrseite ist, dass eine Bank-App niemals nur nach optischer Einfachheit beurteilt werden sollte. Wenn eine Anmeldung, eine Sicherheitsabfrage oder eine Bestätigung nötig ist, kann der Ablauf länger wirken als eine schnelle Nachricht. Ich sehe das nicht automatisch als Schwäche. Bei Geld ist ein zusätzlicher Kontrollschritt oft sinnvoll. Frust entsteht eher dann, wenn ich gerade nur eine Kleinigkeit prüfen möchte und mich nicht mehr genau an den vorgesehenen Anmeldeweg erinnere.
Wer bisher das Online-Banking im Browser nutzt, wird sich deshalb nicht in jeder Situation schneller fühlen. Der Browser ist auf einem großen Bildschirm oft angenehmer, wenn ich mehrere Buchungen vergleichen, längere Verwendungszwecke lesen oder Unterlagen parallel geöffnet haben möchte. Die App spielt ihre Stärke dagegen bei kurzen, mobilen Vorgängen aus. Für mich ist sie eine Ergänzung zum klassischen Zugang, kein vollständiger Ersatz für jede komplexe Finanzaufgabe.
Vergleich mit gewöhnlichen Alternativen
Im Vergleich zur herkömmlichen Banking-Webseite ist die App bequemer für spontane Kontrollen und Zahlungen unterwegs. Ich muss nicht erst einen Browser öffnen und mich durch eine Desktop-Oberfläche bewegen. Die Chat-Überweisung gibt dem mobilen Ablauf außerdem einen eigenen Charakter, der bei einer reinen Webansicht weniger naheliegend wäre.
Im Vergleich zu allgemeinen Haushalts-Apps liegt der Schwerpunkt aber woanders. Eine Budget-App kann Ausgaben verschiedener Konten zusammenfassen, Kategorien bilden oder gemeinsame Ziele sichtbar machen. Die comdirect Finanz-App ist dagegen näher an der tatsächlichen Banktransaktion. Sie ist daher die bessere Wahl, wenn ich mein comdirect-Banking mobil erledigen möchte; eine Haushalts-App ist geeigneter, wenn mehrere Personen Einnahmen und Ausgaben unabhängig von ihrer Bank gemeinsam planen wollen.
Auch eine reine Zahlungs-App kann für kleine Erstattungen unkomplizierter wirken, besonders wenn alle Beteiligten bereits denselben Dienst verwenden. Dafür bleibt eine Banking-App näher am eigenen Konto und an den eigentlichen Bankgeschäften. Welche Lösung besser ist, hängt also davon ab, ob ich eine Überweisung aus meinem Bankzugang ausführen oder nur Geld innerhalb einer Gruppe aufteilen möchte.
Für wen die App gut passt
Ich würde die comdirect Finanz-App vor allem Menschen empfehlen, die ein eigenes comdirect-Konto haben und ihre Bankgeschäfte regelmäßig mobil erledigen möchten. Sie passt zu Berufstätigen, Studierenden und Paaren, die Zahlungen schnell anstoßen, Kontobewegungen prüfen und gelegentliche Erstattungen nicht über mehrere Anwendungen verteilen wollen.
Auch für Haushalte mit getrennten Konten kann sie gut funktionieren, wenn beide Seiten ihre eigenen Zugänge behalten und nur die gemeinsamen Kosten koordinieren. Der entscheidende Vorteil ist dann nicht, dass alle Daten in einer Familienansicht erscheinen, sondern dass jeder die eigene finanzielle Verantwortung mobil wahrnimmt.
Weniger passend ist sie für Menschen, die eine umfassende Haushaltsplanung mit gemeinsamem Budget, detaillierten Kategorien und einer zentralen Sicht auf mehrere Banken suchen. Ebenso würde ich sie nicht als erste Wahl für ein gemeinsam genutztes Familiengerät sehen. Wer selten digitale Bankgeschäfte erledigt und lieber am großen Bildschirm arbeitet, bleibt mit dem Browser möglicherweise zufriedener.
Reifeindruck und Vertrauen im Alltag
Die App ist seit dem 29. Januar 2018 verfügbar und hat sich damit lange genug im mobilen Banking-Umfeld bewegt, um nicht wie ein kurzfristiges Experiment zu wirken. Im Store kommt sie auf einen Durchschnitt von 4,3 bei rund 59.000 Bewertungen; außerdem wurden etwa 18.000 Rezensionen abgegeben. Über eine Million Installationen zeigen, dass sie für viele Menschen zum mobilen Zugang zu ihren Finanzen gehört.
Solche Zahlen ersetzen meine eigene Prüfung nicht, geben aber einen nützlichen Eindruck von der Verbreitung. Für mich zählt vor allem, ob die App im entscheidenden Moment verständlich bleibt: beim Prüfen eines Betrags, beim Auswählen eines Empfängers und beim letzten Kontrollschritt. Eine Finanz-App muss nicht unterhalten. Sie muss mir das Gefühl geben, dass ich weiß, was gerade passiert.
Mein Urteil für den gemeinsamen Haushalt
Mein Eindruck fällt insgesamt positiv, aber bewusst nüchtern aus. Die comdirect Finanz-App ist eine gute mobile Anlaufstelle für persönliche Bankgeschäfte und gewinnt durch die Chat-Überweisung einen praktischen Vorteil bei spontanen Zahlungen und Erstattungen. Ich finde sie besonders interessant, wenn ich unterwegs handeln möchte und nicht jedes Mal auf die klassische Webseite ausweichen will.
Für den Haushalt ist die wichtigste Erkenntnis jedoch die Grenze: Die App koordiniert nicht automatisch die Finanzen mehrerer Menschen. Sie hilft mir, meine Seite zuverlässig zu erledigen. Gemeinsame Ausgaben, persönliche Konten und familiäre Zugriffsrechte müssen weiterhin klar besprochen werden. Wer diese Trennung akzeptiert, bekommt ein brauchbares Werkzeug ohne falsche Erwartungen.
Meine Empfehlung: gut für mobiles Banking mit klarer persönlicher Zuständigkeit, weniger geeignet als zentrale Familien- oder Budgetverwaltung. Ich würde sie auf dem eigenen, geschützten Smartphone einsetzen, Chat-Überweisungen vor dem Absenden sorgfältig kontrollieren und für gemeinsame Haushaltsziele eine zusätzliche Übersicht führen. So bleibt die App dort stark, wo sie hingehört: bei den eigenen Bankgeschäften, die ich schnell, aber nicht unüberlegt erledigen möchte.


